Memiliki penghasilan tetap tidak otomatis membuat seseorang siap menghadapi masa depan. Masalahnya sering bukan pada jumlah uang yang diterima, melainkan karena uang tersebut belum memiliki arah yang jelas.
Tanpa tujuan, tabungan mudah terpakai untuk kebutuhan yang muncul silih berganti, sementara rencana besar terus tertunda. Selain menabung, pahami bagaimana tujuan keuangan pribadi agar mempersiapkan masa depan yang lebih terarah.
Jangan Hanya Menabung, Tentukan Untuk Apa Uangnya
Bayangkan Raka memiliki penghasilan Rp 7 juta per bulan. Ia rutin menyisihkan Rp500 ribu, tetapi tidak pernah menentukan tujuan tabungannya. Ketika motor rusak, uang tersebut digunakan. Saat ada promo liburan, sebagian kembali terpakai.
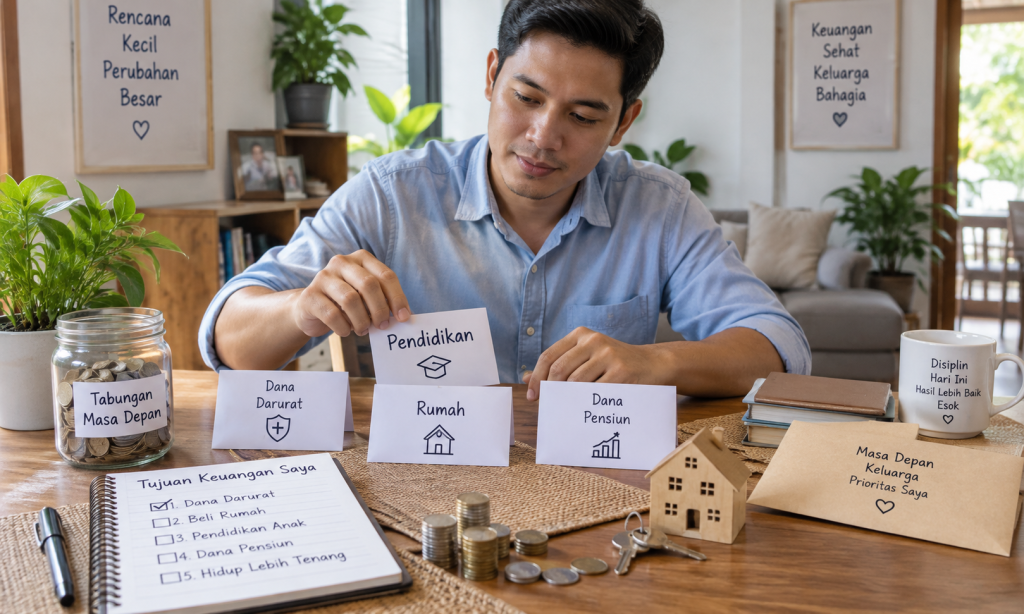
Akhirnya, setelah setahun ia merasa sudah menabung, tetapi tidak memiliki dana yang benar-benar bisa diandalkan. Situasinya berubah ketika Raka menetapkan tiga tujuan dengan membangun dana darurat Rp 12 juta dalam dua tahun, menyiapkan Rp 15 juta untuk sertifikasi dalam 18 bulan, dan mulai mengumpulkan dana untuk membeli rumah dalam lima tahun.
Kini, Rp 500 ribu yang disisihkan bukan lagi sekadar “uang tabungan”. Ia memiliki fungsi dan batas penggunaan yang jelas.
Tujuan Keuangan Harus Punya Urutan
Persoalan berikutnya muncul ketika seseorang memiliki beberapa target sekaligus. Ingin membeli rumah, menyiapkan pendidikan anak, berlibur, memiliki kendaraan baru, sekaligus membangun dana pensiun tentu tidak mudah dilakukan dengan pendapatan yang sama.
Karena itu, tujuan perlu diurutkan berdasarkan kebutuhan dan dampaknya. Dana untuk menghadapi kondisi tidak terduga dapat ditempatkan sebagai fondasi sebelum mengejar target yang sifatnya lebih fleksibel.
Setelah prioritas ditentukan, setiap target bisa diberi nominal dan batas waktu. Dengan begitu, seseorang tidak hanya mengatakan “ingin punya dana pensiun”, tetapi mengetahui berapa dana yang perlu dikumpulkan dan kapan harus mulai mengejarnya.
Jangan Takut Mengubah Target
Tujuan keuangan pribadi bukan kontrak yang tidak boleh berubah. Jika pendapatan bertambah, biaya hidup meningkat, atau muncul kebutuhan keluarga baru, rencana perlu ditinjau kembali. Evaluasi berkala justru membuat target lebih realistis.
Masa depan yang lebih siap bukan berarti semua kebutuhan sudah terpenuhi sejak sekarang. Yang lebih penting adalah mengetahui apa yang sedang diperjuangkan, berapa biayanya, dan langkah apa yang harus dilakukan mulai bulan ini. Ketika uang memiliki tujuan, keputusan finansial sehari-hari menjadi lebih terarah.
Frequently Asked Questions
1. Apa contoh tujuan keuangan pribadi?
Dana darurat, uang muka rumah, pendidikan anak, pelunasan utang, hingga dana pensiun.
2. Apakah harus memiliki banyak tujuan keuangan?
Tidak. Lebih baik memiliki sedikit tujuan yang jelas dan mampu dijalankan daripada banyak target yang tidak realistis.
3. Bagaimana menentukan target tabungan?
Tentukan nominal kebutuhan, tenggat waktu, lalu bagi kebutuhan tersebut dengan jumlah bulan yang tersedia.
4. Apakah tujuan keuangan boleh berubah?Boleh. Evaluasi diperlukan ketika pendapatan, pengeluaran, tanggungan, atau prioritas hidup berubah.