Usia produktif sering menjadi fase ketika penghasilan mulai meningkat, tetapi kebutuhan juga bertambah. Pengelolaan uang di usia produktif meliputi tempat tinggal, transportasi, kebutuhan keluarga, cicilan, hingga keinginan menikmati hasil kerja.
Karena itu, pelajaran finansial tidak hanya diperoleh dari teori, tetapi juga dari keputusan kecil yang dilakukan setiap hari.
Ketika Penghasilan Tidak Sejalan dengan Pengeluaran
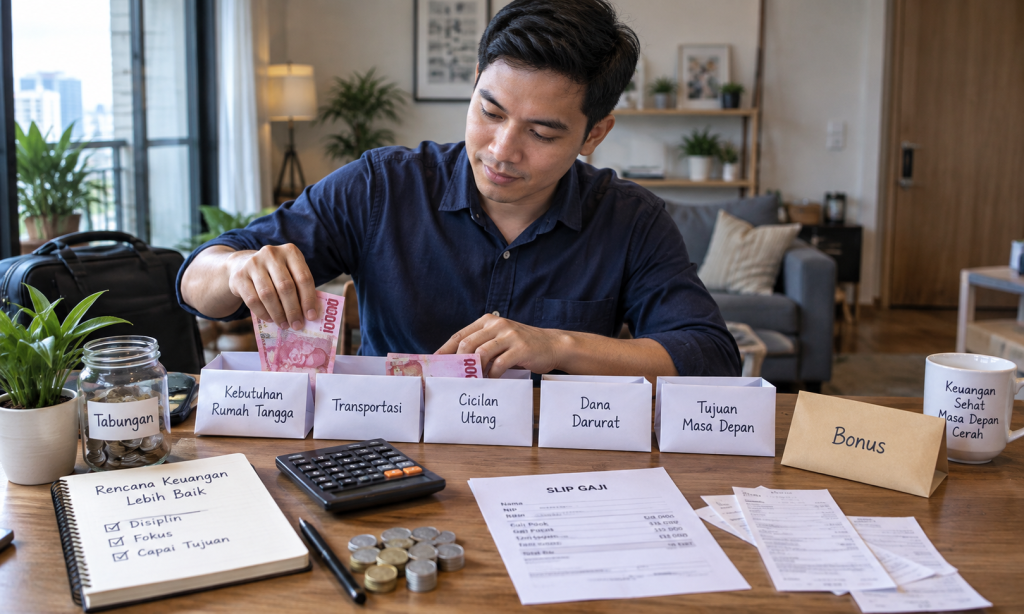
Seseorang dengan penghasilan Rp 7 juta per bulan bisa saja tetap kesulitan memenuhi kebutuhan hingga akhir bulan. Setelah gaji diterima, sebagian uang digunakan untuk cicilan, kebutuhan rumah tangga, makan di luar, hingga belanja karena tergiur promo.
Tanpa perencanaan yang jelas, sisa penghasilan semakin menipis dan kebutuhan mendadak akhirnya harus ditutup dengan kartu kredit atau paylater. Masalahnya bukan semata-mata penghasilan yang kurang, melainkan tidak adanya prioritas.
Solusinya adalah membagi penghasilan sejak awal, misalnya dengan menetapkan kebutuhan wajib, tabungan atau dana darurat, pembayaran utang, dan uang untuk kebutuhan fleksibel. Dengan begitu, uang tidak habis mengikuti pengeluaran yang muncul secara spontan.
Kenaikan Gaji Tidak Harus Diikuti Kenaikan Gaya Hidup
Contoh lain adalah pekerja yang mendapatkan kenaikan gaji Rp1 juta. Alih-alih menggunakan sebagian tambahan tersebut untuk memperkuat kondisi keuangan, ia meningkatkan frekuensi makan di restoran, berlangganan lebih banyak layanan digital, dan membeli barang yang sebelumnya tidak dibutuhkan.
Pelajarannya, kenaikan penghasilan sebaiknya terlebih dahulu meningkatkan ketahanan finansial, bukan hanya gaya hidup. Sebagian tambahan pendapatan dapat dialihkan untuk dana darurat, melunasi utang berbunga tinggi, atau investasi sesuai tujuan keuangan.
Bonus Bukan Berarti Harus Dihabiskan
Ketika mendapatkan bonus, seseorang mungkin tergoda menganggapnya sebagai “uang ekstra”. Padahal, bonus dapat menjadi kesempatan memperbaiki kondisi finansial. Misalnya, seseorang memiliki utang konsumtif Rp 5 juta dan menerima bonus Rp 3 juta.
Daripada menghabiskan seluruh bonus untuk belanja, sebagian besar dapat digunakan mengurangi utang. Pelajarannya adalah setiap uang yang masuk perlu diberi tujuan. Saat mendapatkan penghasilan tambahan, justru bisa mempercepat pencapaian tujuan finansial.
Lakukan Evaluasi Pengeluaran Secara Rutin
Hal paling mudah yang bisa dilakukan yaitu dengan mencatat pengeluaran selama satu bulan. Setelah itu, tandai mana yang wajib, bisa dikurangi, dan sebenarnya tidak memberikan manfaat berarti.
Pada akhirnya, pengelolaan uang di usia produktif bukan sekadar tentang seberapa besar penghasilan, tetapi bagaimana setiap rupiah digunakan untuk mendukung kebutuhan dan tujuan hidup.
Frequently Asked Questions
1. Apa pelajaran finansial paling penting di usia produktif?
Tentukan mana prioritas saat mendapatkan penghasilan agar memiliki tujuan finansial yang jelas.
2. Apakah kenaikan gaji harus langsung digunakan untuk investasi?
Tidak selalu. Pastikan kebutuhan utama, dana darurat, dan utang berisiko tinggi sudah diperhatikan terlebih dahulu.
3. Apakah bonus sebaiknya ditabung seluruhnya?
Tidak harus. Bonus dapat dibagi untuk kebutuhan, pelunasan utang, tabungan, investasi, dan sedikit hiburan sesuai kondisi keuangan.
4. Kapan waktu yang tepat mulai menyiapkan dana darurat?
Sebaiknya mulai sejak memiliki penghasilan rutin, meskipun jumlahnya kecil. Dana tersebut dapat ditambah secara bertahap sesuai kemampuan.